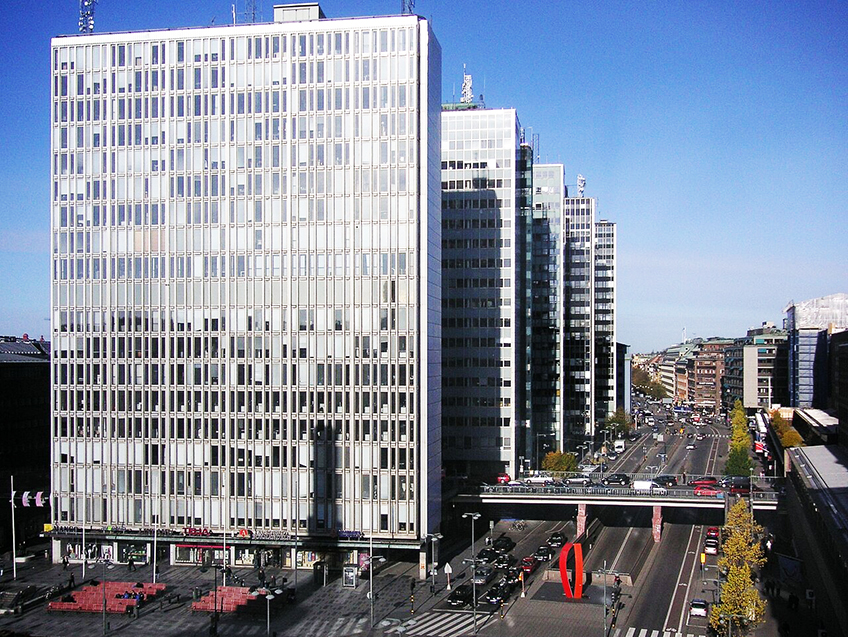
Stockholm har den lägsta vakansen för moderna kontor i Norden och Baltikum, samtidigt som den totala kontorsvakansen är jämförelsevis hög. Vakansen är endast 4,6 procent i Grade A-segmentet, mot 13,5 procent för marknaden som helhet. Därmed är Stockholm den klart mest polariserade kontorsmarknaden i regionen, enligt den senaste Newsec Property Outlook. Bakom siffrorna syns en tydlig trend i hela Norden och Baltikum där efterfrågan koncentreras alltmer till moderna och attraktiva kontor, medan vakanserna framför allt finns i det äldre beståndet.
Newsecs senaste halvårsvisa rapport Newsec Property Outlook med titeln “2001: An Office Odyssey” bygger på Newsecs egen databas med flera miljoner hyresavtal och data som sträcker sig cirka 25 år tillbaka i tiden. Analysen visar att kontorsmarknaden inte präglas av en generell nedgång i efterfrågan. I stället växer skillnaderna mellan moderna, välbelägna kontor och äldre fastigheter som har allt svårare att attrahera hyresgäster.
– Den totala vakansgraden säger allt mindre om hur kontorsmarknaden faktiskt mår. Det avgörande är var vakanserna finns. De bästa kontoren i Norden och Baltikum står sig fortsatt starka medan äldre bestånd tappar. Vakansproblemet är inte ett kontorsproblem, det är ett problem för gamla kontor, säger Max Barclay, vd för Newsec.
Samma mönster återkommer i övriga Norden och Baltikum. I Helsingfors är vakansen 5,8 procent i Grade A-segmentet mot 15,3 procent totalt. Även Oslo och Köpenhamn har betydligt lägre vakans i moderna kontor än på marknaden som helhet. I Baltikum är bilden likartad, även om nyproduktion spelar större roll, framför allt i Vilnius.
Den svenska delen av analysen omfattar omkring 356 000 hyresobservationer sedan 2001 och visar att företagens minskade behov av kontorsyta började långt före pandemin. Vändpunkten kom omkring 2016. Hyresgäster som förlängde sina avtal ökade i genomsnitt sina ytor med 7 procent 2002–2009 och 30 procent 2010–2015. Under 2016–2019 vände utvecklingen till en minskning med 16 procent. Efter ett tillfälligt avbrott under pandemin fördjupades minskningen till 19 procent 2023–2026.
– Covid skapade inte den här utvecklingen, pandemin avbröt den tillfälligt. Företagen överger inte kontoren. Det som händer är i stället att allt fler stannar kvar men klarar sig med mindre yta. För fastighetsägare är det en helt annan utveckling än om företagen skulle lämna kontoren helt, säger Max Barclay.
Sedan slutet av 2010-talet minskar ungefär var tredje hyresgäst som förlänger sitt avtal sin kontorsyta, jämfört med omkring var sjunde under 2000-talet. Medianlokalen har krympt från cirka 225 kvadratmeter i början av 2000-talet till omkring 190 kvadratmeter i dag. Minskningen är ännu större bland de största hyresgästerna.
Attraktiva kontorslägen innebär samtidigt inte automatiskt att hyresgästerna stannar längre. Förlängningsgraden är omkring 75 procent i övriga Sverige, 62 procent i Stockholms CBD och 50 procent i Kista/Bromma. En förklaring är att hyresgäster på de större och mer attraktiva kontorsmarknaderna har fler jämförbara alternativ när avtalet löper ut.
Stockholms kontorsmarknad blir också allt tydligare uppdelad efter bransch. Finans och juridik har omkring 60 procent av sin kontorsyta i CBD och övriga innerstaden, medan techsektorn har nästan hälften av sin yta i korridoren Kista–Arenastaden. Gaming har samtidigt etablerat ett tydligt kluster på Södermalm och i Hammarby. Utvecklingen är inte densamma i Göteborg, där finanssektorn har minskat sin närvaro i centrum samtidigt som tech har vuxit kraftigt.
– Nästa kontorscykels vinnare blir inte automatiskt de städer som har lägst vakans. Det blir de fastigheter som stora hyresgäster vill stanna i och binda sig till under lång tid. Kvalitet, effektivitet och läge blir allt tydligare skiljelinjen mellan stabila hyresintäkter och kontor som får allt svårare att konkurrera, säger Max Barclay.
För fastighetsägare och investerare är slutsatsen tydlig. Stabila hyresintäkter koncentreras i allt högre grad till moderna, effektiva och välbelägna fastigheter som kan attrahera stora och etablerade hyresgäster. Äldre och mindre konkurrenskraftiga kontor kommer i större utsträckning att behöva moderniseras, prissättas om eller få en ny position på marknaden.
Newsec Property Outlook Autumn 2026 analyserar strukturella förändringar på kontorsmarknaderna i Norden och Baltikum samt innehåller uppdaterade analyser och prognoser för fastighetsmarknaden.